


Tratament contabil pentru completarea Declaratiei 394
de Andrei Covaci la 23 Feb. 2016 Exclusiv
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
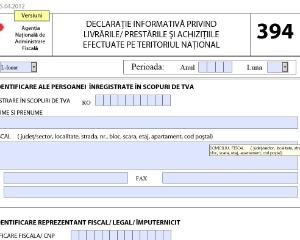
Ce este sigur este ca documentele trebuie inregistrate corect si complet din 2016.
De exemplu : un bon fiscal de achizitii care nu are trecut pe el CUI-ul cumparatorului nu se va mai putea inregistra direct in Registrul de casa : 604 = 5311.
El va trebui inregistrat intai la Intrari cu identificarea furnizorului si a datelor sale (informatii ce se vor prelua in 394):
Suspendare activitate SRL si PFA Tratament fiscal-contabil
RIDE-SHARING implicatii fiscale si evidenta contabila pentru PFA si SRL
PFA SRL sau salariat Ce alegi si cu cati bani ramai
604 = 401
Si apoi inregistrata plata acestuia:
401 = 5311.
Daca bonul fiscal nu este un document justificativ pentru deducerea TVA (nu are inscris pe el CUI-ul furnizorului) nu se va deduce TVA de pe acesta.
Se va proceda similar cu toate documentele de intrare sau iesire : notele contabile si tratamentul fiscal raman aceleasi ca si pana acum, dar informatiile referitoare la clienti, furnizori si documente va trebui sa fie foarte complete.
Luati ca exemplu declaratia 392B, care se completeaza de neplatitorii de TVA de cativa ani. Cu toate ca pentru neplatitorul de TVA este complet irelevant daca furnizorii sau clientii sai sunt sau nu platitori de TVA, declaratia 392 B solicita urmatoarele informatii:
- Livrari de bunuri si prestari de servicii catre persoane inregistrate/neinregistrate in scopuri de TVA
- Achizitii de la persoane inregistrate/neinregistrate in scopuri de TVA
Aceste informatii sunt obtinute inregistrand corect si complet in bazele de date furnizorii si clientii cu datele lor de identificare.
Sursa: Portal Contabilitate
Ti-a placut acest articol? Recomanda-l prietenilor:

Va oferim CADOU un Raport Special Gratuit
Adauga adresa de e-mail pentru a primi Raportul GratuitPFA in 2026. Noutati privind TAXAREA + Studii de caz
Cele mai citite stiri
PFA si indemnizatia pentru cresterea copilului: Cand se suspenda activitatea la ONRC?
Citeste mai mult
Inchirieri prin Booking si Airbnb: Cum se calculeaza impozitul pe venit si CASS
Citeste mai mult
PFA, SRL sau salariat: Ce forma de organizare ti se potriveste?
Citeste mai mult
Uber si Bolt sub lupa ANAF: Obligatii de raportare si implicatii fiscale
Citeste mai mult
Contabilitate si fiscalitate pentru PFA: Resurse utile pentru o activitate mai bine organizata
Citeste mai mult


 RSS Flux RSS 2.0
 Sitemap XML
