


Declaratia 600: in ce situatii este obligatorie pentru PFA
de Andrei Covaci la 03 Aug. 2015 Exclusiv
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
Retinem asadar ca o persoana fizica autorizata care realizeaza venituri din salarii nu datoreaza contributia de asigurari sociale (pensii).
In plus, baza lunara de calcul al contributiei de asigurari sociale pentru persoanele prevazute la art. 296 indice 21 alin. (1) lit. a)-e) reprezinta venitul declarat, care nu poate fi mai mic de 35% din castigul salarial mediu brut utilizat la fundamentarea bugetului asigurarilor sociale de stat si nici mai mare decat echivalentul a de 5 ori acest castig, arata acelasi articol de lege.
Mai mult decat atat, contribuabilii al caror venit ramas dupa deducerea din venitul total realizat a cheltuielilor efectuate in scopul realizarii acestui venit, respectiv valoarea anuala a normei de venit, dupa caz, raportat la cele 12 luni ale anului, este sub nivelul minim mentionat, nu datoreaza contributie de asigurari sociale.
Capitalul social Noi reglementari fiscale contabile si juridice

Cartea Verde a impozitului pe profit
Cresterea prepelitelor japoneze
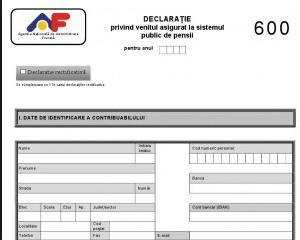
In aceasta situatie, PFA-ul are obligatia de a depune formularului 600 "Declaratie privind venitul asigurat la sistemul public de pensii" prevazuta de OPANAF/OPCNPP 874/221/2012 in conformitate cu prevederile art. 292 ^21 alin. 1 lit. d) din Codul fiscal, la organul fiscal in a carui raza teritoriala se afla adresa unde contribuabilul isi are domiciliul, potrivit legii sau adresa unde locuieste efectiv, in cazul in care aceasta este diferita de domiciliu, pana la data de 31 ianuarie inclusiv a anului pentru care se datoreaza contributia de asigurari sociale.
Descarca de aici DECLARATIA 600
Declaratia privind venitul asigurat la sistemul public de pensii in cazul contribuabililor care incep o activitate in cursul anului fiscal se va depune in termen de 15 zile de la data producerii evenimentului.
Atentie! Declaratia 600 se completeaza pentru fiecare luna cu venitul baza de calcul al contributiei de asigurari sociale, respectiv cu venitul declarat de fiecare asigurat.
Ti-a placut acest articol? Recomanda-l prietenilor:

Va oferim CADOU un Raport Special Gratuit
Adauga adresa de e-mail pentru a primi Raportul GratuitPFA in 2026. Noutati privind TAXAREA + Studii de caz
Cele mai citite stiri
PFA si indemnizatia pentru cresterea copilului: Cand se suspenda activitatea la ONRC?
Citeste mai mult
Inchirieri prin Booking si Airbnb: Cum se calculeaza impozitul pe venit si CASS
Citeste mai mult
PFA, SRL sau salariat: Ce forma de organizare ti se potriveste?
Citeste mai mult
Uber si Bolt sub lupa ANAF: Obligatii de raportare si implicatii fiscale
Citeste mai mult
Contabilitate si fiscalitate pentru PFA: Resurse utile pentru o activitate mai bine organizata
Citeste mai mult


 RSS Flux RSS 2.0
 Sitemap XML
