

Cum completeaza PFA registrul inventar
de Victor Achim la 30 Iul. 2015
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
Actul normativ arata ca "persoanele care obtin venituri din activitati independente si sunt obligate, potrivit legii, sa organizeze si sa conduca evidenta contabila in partida simpla aplica prevederile prezentului ordin."
Modelele si normele de intocmire si de utilizare ale Registrului-jurnal de incasari si plati si ale Registrului-inventar:
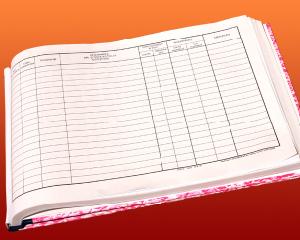
"REGISTRUL - INVENTAR
(cod 14-1-2/a)

PFA II IF Taxe Impozite Deduceri Contributii
Contabilitatea si fiscalitatea persoanelor fizice
RIDE-SHARING implicatii fiscale si evidenta contabila pentru PFA si SRL
Serveste ca document de inregistrare a bunurilor achizitionate sau realizate, pe baza documentelor justificative.
Se intocmeste la contribuabili intr-un singur exemplar, dupa ce a fost numerotat, snuruit, parafat si inregistrat la organul fiscal
teritorial.
In coloana 1 se inscrie numarul curent al operatiunilor, de la inceputul activitatii pana la data incetarii acesteia.
In coloana 2 se inscrie denumirea bunurilor.
In coloana 3 se inscrie numarul de inventar al bunurilor.
In coloana 4 se trece data (ziua, luna, anul) la care se face inregistrarea bunurilor.
In coloana 5 se inscriu felul si numarul documentului pe baza caruia se face inregistrarea bunurilor.
In coloana 6 se inscrie valoarea de achizitie sau valoarea bunurilor ramasa de recuperat.
In coloana 7 se inscrie data (ziua, luna, anul) la care iese din gestiune bunul respectiv.
In coloana 8 se inscrie valoarea inclusa pe cheltuieli pana la data iesirii.
In coloana 9 se inscrie valoarea de iesire (de vanzare) a bunului.
In coloana 10 se dau explicatii cu privire la identificarea bunului.
Acest registru se numeroteaza si se completeaza fara stersaturi si fara a se lasa spatii libere.
Se arhiveaza impreuna cu documentele justificative care au stat la baza intocmirii lui."
In fiecare an, veti completa din nou toate datele pentru bunurile aflate in stoc la momentul inventarierii.
Autor: Victor Achim
Victor Achim s-a alaturat redactiei noastre acum 6 ani. Si-a inceput activitatea in presa in urma cu peste 10 ani si a acoperit de-a lungul anilor domenii precum TVA, taxe si impozite si contributii sociale.
Victor Achim s-a alaturat redactiei noastre acum 6 ani. Si-a inceput activitatea in presa in urma cu peste 10 ani si a acoperit de-a lungul anilor domenii precum TVA, taxe si impozite si contributii sociale.
Ti-a placut acest articol? Recomanda-l prietenilor:

Va oferim CADOU un Raport Special Gratuit
Adauga adresa de e-mail pentru a primi Raportul GratuitPFA in 2026. Noutati privind TAXAREA + Studii de caz
Cele mai citite stiri
PFA cu angajati: Cum se trateaza fiscal cheltuielile cu autoturismele
Citeste mai mult
Autoturism achizitionat de persoana fizica si utilizat in activitatea PFA. Se poate deduce amortizarea?
Citeste mai mult
Rambursarea TVA: Ce schimba Ordinul ANAF nr. 1.425/2026 in analiza riscului fiscal
Citeste mai mult
ANAF iti scrie - ce trebuie sa faci? Raspunsuri si Solutii detaliate la NOTIFICARI, DECIZII si SOLICITARI
Citeste mai mult
Bauturile alcoolice traditionale, scutite de accize pana la 200 de litri pe an, cu o conditie: Sa NU fie vandute
Citeste mai mult


 RSS Flux RSS 2.0
 Sitemap XML