


Dotarea unitatilor cu terminale POS de la 1 ianuarie 2023, o noua obligatie pentru persoanele juridice
de Viorica Ghinea la 14 Nov. 2022
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
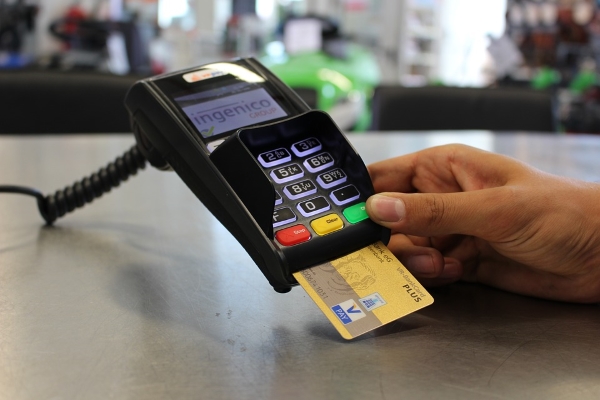
Insitutia anunta ca OG nr. 16/2022 pentru modificarea si completarea Legii nr. 227/2015 privind Codul fiscal, abrogarea unor acte normative si alte masuri financiar-fiscale, modifica articolul 1, alin. 3 si 31 din OUG 193/2002 privind introducerea sistemelor moderne de plata – POS.
Astfel, persoanele juridice care desfasoara activitati de comert cu amanuntul si cu ridicata (asa cum acestea sunt definite de Ordonanta Guvernului nr. 99/2000 privind comercializarea produselor si serviciilor de piata, republicata, cu modificarile si completarile ulterioare), precum si cele care desfasoara activitati de prestari de servicii, care realizeaza anual o cifra de afaceri mai mare de 10.000 euro in echivalent lei, au obligatia sa accepte ca mijloc de plata cardurile de debit, de credit sau preplatite, prin intermediul unui terminal POS si/sau al altor solutii moderne de acceptare, inclusiv aplicatii ce faciliteaza acceptarea platilor electronice.
Prin activitatea de prestari de servicii, in sensul prezentei reglementari, se intelege operatiunea definita la art. 271 alin. (1) din Legea nr. 227/2015 privind Codul fiscal, cu modificarile si completarile ulterioare.
3 culturi profitabile - Goji Merisoare Aronia
Afacere la cheie cu flori in ghiveci
Capitalul social Noi reglementari fiscale contabile si juridice
Obligatia de acceptare de catre persoanele juridice (mentionate mai sus) a cardurilor de debit, de credit sau preplatite, prin intermediul unui terminal POS si/sau al altor solutii moderne de acceptare, se naste incepand cu trimestrul urmator celui in care incasarile din cursul anului respectiv au depasit pragul de 10.000 euro. (Cursul de schimb valutar pentru determinarea echivalentului in lei este cel comunicat de Banca Nationala a Romaniei in ultima zi a anului precedent.)
Autor: Viorica Ghinea
Ghinea Viorica face parte din echipa Portalpfa.ro din anul 2017, unde se concentreaza pe noutatile legislative si prezinta cele mai relevante stiri din domeniu. Si-a inceput activitatea in presa in 2009 si a acoperit de-a lungul anilor subiecte precum sanatate, amenajari interioare, moda, sport si legislatie. In prezent, scrie pentru dumneavoastra despre tot ceea ce inseamna TVA, monografii contabile, legislatie fiscala si contabila, pentru a sprijini contabilii, antreprenorii si alte categorii.
Ghinea Viorica face parte din echipa Portalpfa.ro din anul 2017, unde se concentreaza pe noutatile legislative si prezinta cele mai relevante stiri din domeniu. Si-a inceput activitatea in presa in 2009 si a acoperit de-a lungul anilor subiecte precum sanatate, amenajari interioare, moda, sport si legislatie. In prezent, scrie pentru dumneavoastra despre tot ceea ce inseamna TVA, monografii contabile, legislatie fiscala si contabila, pentru a sprijini contabilii, antreprenorii si alte categorii.
Ti-a placut acest articol? Recomanda-l prietenilor:

Va oferim CADOU un Raport Special Gratuit
Adauga adresa de e-mail pentru a primi Raportul GratuitPFA in 2026. Noutati privind TAXAREA + Studii de caz
Articole pe acelasi subiect

Cele mai citite stiri
Inchirieri prin Booking si Airbnb: Cum se calculeaza impozitul pe venit si CASS
Citeste mai mult
PFA, SRL sau salariat: Ce forma de organizare ti se potriveste?
Citeste mai mult
Uber si Bolt sub lupa ANAF: Obligatii de raportare si implicatii fiscale
Citeste mai mult
Contabilitate si fiscalitate pentru PFA: Resurse utile pentru o activitate mai bine organizata
Citeste mai mult
Atentie la incasarile si platile in numerar: Ce plafoane trebuie respectate?
Citeste mai mult


 RSS Flux RSS 2.0
 Sitemap XML
