

Inchirieri prin Booking si Airbnb: Cum se calculeaza impozitul pe venit si CASS
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Cum se determina impozitul pentru maximum sapte camere
 Copiaza Link-ul catre aceasta sectiune: Cum se determina impozitul pentru maximum sapte camere
Venitul net anual se determina prin scaderea cotei forfetare de cheltuieli de 30% din venitul brut. Impozitul este final si reprezinta 10% din venitul net anual. Sarcina fiscala efectiva a impozitului este, astfel, 7% din incasarile care constituie venit brut: 70% × 10%.
Regimul forfetar nu permite deducerea distincta a costurilor reale (utilitati, curatenie, reparatii, consumabile ori amortizare) acestea fiind acoperite fiscal de cota de 30%. Contribuabilul are obligatia sa completeze Registrul de evidenta fiscala, pe partea de venituri, si sa pastreze documentele care sustin incasarile.
Inchiriezi prin Booking sau Airbnb? Acest ghid iti arata exact ce obligatii fiscale ai! Gasesti in ghid explicatii simple si clare privind toate aspectele fiscale ale inchirierii! Ai acces la zeci de spete reale si solutii practice!
CASS: plafonul se verifica prin cumul
Copiaza Link-ul catre aceasta sectiune: CASS: plafonul se verifica prin cumulConform art. 155 alin. (1) lit. c)-h), art. 170 alin. (1), (3) si (4), precum si art. 156 din Codul fiscal, venitul net din inchiriere se cumuleaza cu celelalte venituri relevante - de exemplu, anumite venituri din drepturi de proprietate intelectuala, asocieri, investitii, activitati agricole si alte surse. CASS se calculeaza cu cota de 10%, in functie de nivelul cumulat anual:
Cresterea prepelitelor japoneze
Manual de inventariere Societati comerciale PFA ONG
Cultura castravetelui anti-diabet
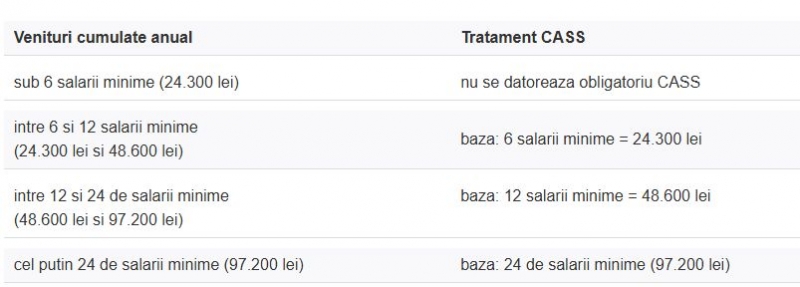
Pentru anul 2026 se ia in calcul salariul minim brut in vigoare la 1 ianuarie 2026, respectiv 4.050 lei, chiar daca nivelul acestuia se modifica ulterior in cursul anului. Pragurile sunt 24.300 lei, 48.600 lei si 97.200 lei. Incadrarea corecta nu poate fi facuta analizand doar venitul din Booking/Airbnb: trebuie inventariate toate veniturile care intra in cumul.
Exemplu practic - 3 camere in Calimanesti
Copiaza Link-ul catre aceasta sectiune: Exemplu practic - 3 camere in Calimanesti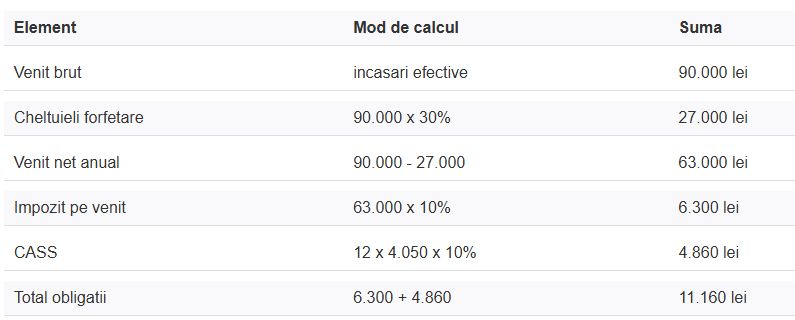
Venitul net de 63.000 lei este cuprins intre 12 si 24 de salarii minime brute, astfel incat baza CASS este 48.600 lei. Daca persoana obtine si alte venituri dintre cele prevazute la art. 155 alin. (1) lit. c)-h), rezultatul privind CASS trebuie recalculat dupa cumularea acestora.
Impozitul pe venit si CASS se declara prin Declaratia unica, formularul 212, pana la 25 mai inclusiv a anului urmator celui de realizare a veniturilor, termen prevazut la art. 122 alin. (3) din Codul fiscal. Pentru veniturile anului 2026, termenul este 25 mai 2027, data pana la care se efectueaza si plata.
Proprietarul trebuie sa delimiteze corect suma efectiv incasata de comisionul platformei, sa transforme fiecare incasare in valuta la cursul legal si sa urmareasca numarul total al camerelor exploatate in cursul anului. Depasirea limitei de sapte camere schimba categoria fiscala si regulile aplicabile impozitului si contributiilor sociale. In plus, obligatiile privind clasificarea turistica, aparatele de marcat, TVA aferent serviciilor primite de la platforme si evidentele specifice se analizeaza separat; ele nu sunt inlocuite de declararea impozitului si a CASS.
Articolul a fost preluat din platforma Domeniulfiscal.ro, o sursa de informatii de specialitate si consultanta personalizata in domeniul fiscal. Platforma ofera acces non-stop la informatii utile si posibilitatea de a adresa intrebari celor 17 experti, atat prin e-mail, cat si direct la telefon. Accesati Domeniulfiscal.ro pentru a beneficia de raspunsuri prompte si solutii practice la intrebarile si provocarile fiscale cu care va confruntati.
Redactia PortalPFA este formata dintr-un colectiv de 3 autori specializati in domenii precum contabilitate, fiscalitate, TVA si legislatia muncii. Zilnic aducem in atentia dvs. tot ce este nou legat de TVA, legislatie fiscala si contabila, explicand detaliat modificarile aparute. Va oferim solutii practice pentru orice dilema generata de noutatile cotidiene.
Ti-a placut acest articol? Recomanda-l prietenilor:

Va oferim CADOU un Raport Special Gratuit
Adauga adresa de e-mail pentru a primi Raportul GratuitPFA in 2026. Noutati privind TAXAREA + Studii de caz
Articole pe acelasi subiect

Cele mai citite stiri


 RSS Flux RSS 2.0
 Sitemap XML